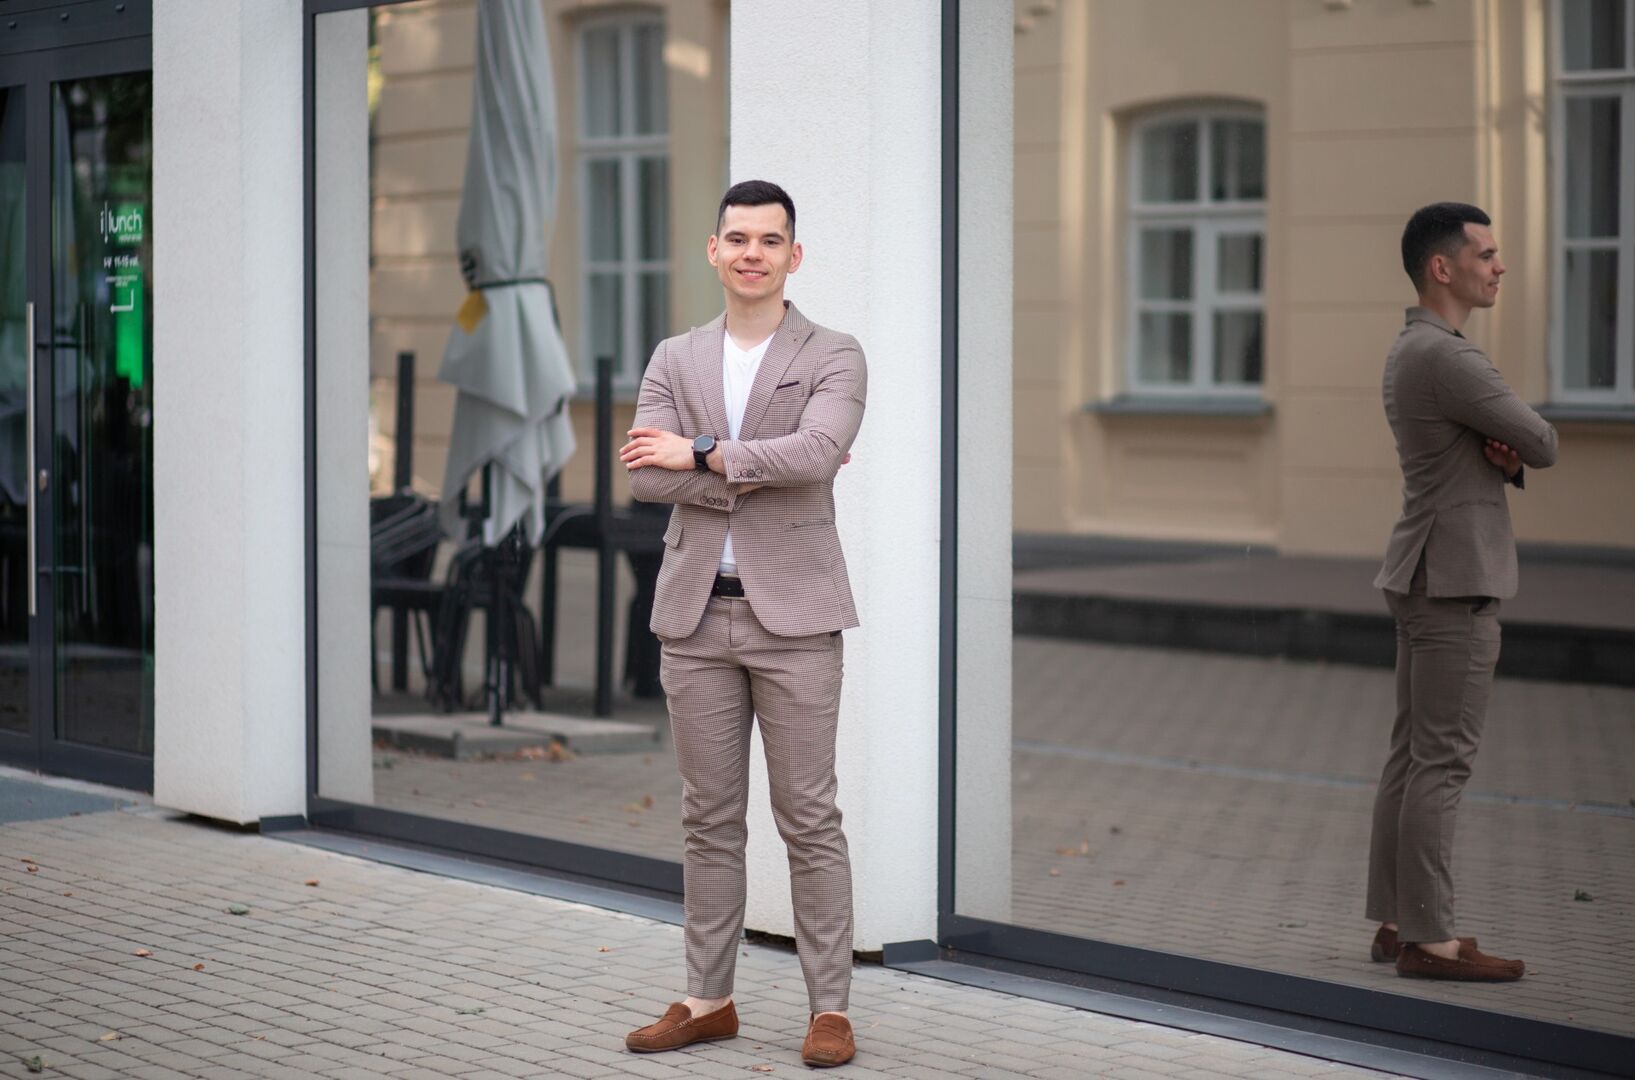
Lietuvos banko užsakymu „Spinter tyrimai“ 2024 m. atlikta apklausa atskleidė, kad tik 39 proc. lietuvių mano, jog asmeninė finansinė padėtis labiausiai priklauso nuo jų pačių priimamų finansinių sprendimų. Tuo tarpu asmeninis finansų patarėjas, investuotojas, Kauno kolegijos lektorius Tomas Vitkauskas įsitikinęs – didelis atlyginimas negarantuoja finansinio stabilumo, o netinkami pinigų valdymo įpročiai, neapgalvoti finansiniai įsipareigojimai ar santaupų trūkumas gali tapti rimta kliūtimi siekiant finansinės gerovės.
Trys, šeši ar dvylika mėnesių: kokio dydžio finansinę pagalvę reikėtų sukaupti?
Sukaupti finansinę pagalvę, vos gavus atlyginimą taupymui atidėti 10 proc., vengti spontaniškų pirkinių – šiuos ir panašius patarimus žino kone kiekvienas. Tačiau ar jie vis dar aktualūs šiandien? T. Vitkauskas įsitikinęs – nors laikai keičiasi, šie patarimai nepraranda savo svarbos. Ypač tai pasakytina apie finansinės pagalvės kaupimą – ji išlieka vienu svarbiausių finansinio stabilumo pagrindų.
„Mano nuomone, kiekvienas turėtų turėti bent trijų mėnesių būtinųjų išlaidų dydžio rezervą, o dirbant pagal individualią veiklą bent šešių mėnesių, idealiu atveju – dvylikos mėnesių finansinę pagalvę. Dažnai atrodo, kad tai nuobodus, visiems žinomas patarimas, kol realiai neatsitinka gyvenimas“, – sako T. Vitkauskas.
Jis atkreipia dėmesį, kad sugedus automobiliui, praradus darbą ar atsiradus kitoms nenumatytoms išlaidoms, turime vos kelis pasirinkimus – panaudoti santaupas, skolintis, jei galime arba turime iš ko, arba skubiai parduoti turimą turtą, dažnai – už mažesnę kainą.
Pasak T. Vitkausko, tokiose situacijose sukaupta finansinė pagalvė gali tapti svarbiu finansinio saugumo garantu ir padėti išvengti nepalankių finansinių sprendimų: „Tai pinigai, kurie suteikia ramybę ir galimybę priimti sprendimus neskubant.“
Siekiantiems finansinio stabilumo T. Vitkauskas, be jau gerai žinomų patarimų, taip pat rekomenduoja ne tik stebėti kasdienes išlaidas, bet ir numatyti periodiškai pasikartojančius mokėjimus bei atitinkamai paskirstyti pajamas.
„Mes puikiai žinome, kad automobiliui kažkada reikės remonto, ateis šildymo sezonas, reikės pirkti dovanas ar mokėti metinius draudimo mokesčius. Vis dėlto dažnai elgiamės taip, tarsi šios išlaidos būtų netikėtos“, – sako T. Vitkauskas.
Jo teigimu, svarbu suprasti, kad finansinis rezervas nėra skirtas praturtėjimui: „Jis skirtas tam, kad sudėtingu gyvenimo momentu netektų priimti finansiškai brangių sprendimų.“
Maža mėnesio įmoka gali slėpti didelę kainą
Kalbėdamas apie dažniausiai pasitaikančias asmeninių finansų valdymo klaidas, Kauno kolegijos lektorius pastebi, kad žmonės dažnai atkreipia dėmesį į tai, kiek už pirkinį teks mokėti kas mėnesį, tačiau neįvertina, kiek jis iš tiesų kainuos. Ši tendencija, pasak T. Vitkausko, ypač pastebima kalbant apie vartojimo paskolas, lizingą ar pirkimą išsimokėtinai.
„Pavyzdžiui, žmogus nori nusipirkti naują telefoną, baldus ar kitą daiktą ir pamato pasiūlymą mokėti vos 30 ar 50 eurų per mėnesį. Atrodo, nedidelė suma, kuri tikrai nepakeis gyvenimo kokybės. Tačiau retas susimąsto, kiek tas pirkinys iš tikrųjų kainuos pasibaigus sutarčiai“, – teigia T. Vitkauskas.
Pavyzdžiui, pasiskolinus 3000 eurų trejiems metams su 25 proc. metinėmis palūkanomis, mėnesio įmoka būtų apie 119 eurų.
„Atrodo visai nedaug, tačiau per trejus metus bankui ar kredito bendrovei žmogus grąžintų apie 4294 eurus. Vadinasi, beveik 1300 eurų papildomai sumokėtų vien už galimybę pasinaudoti svetimais pinigais. Ir čia neskaičiuojame galimų papildomų sutarties mokesčių“, – aiškina T. Vitkauskas.
Kita dažna klaida, kurią išskiria lektorius – gyvenimas nuo atlyginimo iki atlyginimo, neturint jokio finansinio rezervo. Kol pajamos stabilios ir nenutiko nieko netikėto, tai gali neatrodyti kaip problema, pažymi T. Vitkauskas, tačiau sugedus automobiliui, netekus darbo ar atsiradus didesnėms išlaidoms, žmogus vėl priverstas skolintis.
„Mano galva, tai yra didžiausi spąstai. Todėl manau, svarbiausia ne tai, kiek žmogus uždirba, o kaip jis sugeba valdyti tai, ką uždirba. Jeigu nuolat išleidžiame viską, ką gauname, net ir padidėjęs atlyginimas nebūtinai išspręs mūsų finansines problemas“, – sako T. Vitkauskas.
Mėnesio pabaigoje liko pinigų: ar tai reiškia, kad finansus valdote tinkamai?
Paklaustas, kaip įvertinti, ar asmeninius finansus valdyti sekasi gerai, T. Vitkauskas teigia, kad pirmas ir paprasčiausias rodiklis – įvertinti, ar išlaidos yra mažesnės nei pajamos. Pasak jo, jei mėnesio pabaigoje pinigų dar lieka, jau einama teisinga linkme.
„Tačiau svarbu ne tik tai, kiek lieka, bet ir kur tie likę pinigai nukeliauja. Tarkim, jei žmogus uždirba 1500 eurų, išleidžia 1400 eurų, o likusius 100 eurų kiekvieną mėnesį atideda savo ateičiai, tai jau yra gera pradžia, – sako T. Vitkauskas ir priduria: – Tačiau jeigu jis neturi finansinės pagalvės, turi brangių vartojimo paskolų ir nežino, kur išleidžia didžiąją dalį atlyginimo, vien teigiamo mėnesio likučio dar neužtenka.“
Pasak T. Vitkausko, dėmesį vertėtų atkreipti ir į įvairias prenumeratas, pasikartojančias išlaidas: „Šiandien turime muzikos, filmų, sporto klubų, programėlių ir daugybę kitų prenumeratų. Jeigu žmogus moka 30 eurų už sporto klubą ir reguliariai juo naudojasi, puiku – tai gali būti labai prasmingos išlaidos.“
Vis dėlto, pašnekovas priduria – jei kas mėnesį mokame už paslaugas, kurių beveik nenaudojame, verta susimąstyti. Pavyzdžiui, trys nenaudojamos prenumeratos po 15 eurų per mėnesį per metus sudaro 540 eurų. Per penkerius metus – jau 2700 eurų.
„Tai pinigai, kuriuos buvo galima panaudoti siekiant asmeninių finansinių tikslų. Todėl siūlau bent kartą per mėnesį skirti pusvalandį savo finansams: atsidaryti banko išrašą ar biudžeto sistemą, peržiūrėti išlaidas ir atsakyti sau į klausimus – ar žinau, kur išleidžiu savo pinigus, ar turiu santaupų nenumatytiems atvejams ir ar bent nedidelę pajamų dalį skiriu savo ateičiai? Jeigu į šiuos klausimus žmogus gali atsakyti teigiamai, tikėtina, kad jo finansai juda tinkama kryptimi“, – aiškina T. Vitkauskas.
Prieš investuojant – svarbūs žingsniai, kurių nereikėtų praleisti
Šiandien vis dažniau renkamasi ne tik taupyti, bet ir investuoti – Lietuvos bankas skelbia, kad praėjusiais metais, palyginti su 2024 metais, Lietuvos investuotojų skaičius augo 40 proc. – iki 250 tūkst. Vis dėlto prieš pradedant investuoti T. Vitkauskas pataria pirmiausia pasirūpinti finansine pagalve – be finansinio rezervo investavimas, pabrėžia jis, gali priminti tiksinčią bombą.
„Anksčiau ar vėliau gali atsirasti netikėtų išlaidų ar sumažėti pajamos, tuomet žmogus gali būti priverstas nutraukti savo investavimo kelionę ir parduoti investicijas tada, kai jų vertė yra sumažėjusi“, – sako investuotojas.
T. Vitkauskas pažymi, kad kita sritis, į kurią svarbu atkreipti dėmesį prieš pradedant investuoti – skolos. Pirmiausia, pasak jo, reikėtų peržiūrėti vartojimo kreditus ir kitas didelių palūkanų paskolas.
„Aš mėgstu sakyti gan griežtai – investuoti turint brangių skolų yra finansinė savižudybė. Jeigu už paskolą mokame 20–25 proc. metinių palūkanų, o investuodami tikimės uždirbti 8 proc., matematika paprasčiausiai nėra mūsų pusėje. Todėl prieš investuojant pirmiausia siūlyčiau įsivertinti ir, esant galimybei, grąžinti brangias skolas. Į paskolas, kurių palūkanos viršija 8 proc. per metus, žiūriu labai atsargiai ir prieš pradedant investuoti jas grąžinčiau pirmiausia“, – dalinasi T. Vitkauskas.
Jis taip pat sako nerekomenduojantis investuoti pinigų, kurių gali prireikti po pusmečio ar metų – finansų rinkos svyruoja, todėl gali nutikti taip, kad būtent tada, kai pinigų reikės labiausiai, investicijų vertė bus sumažėjusi. Kita dažna pradedančiųjų investuotojų klaida, pasak T. Vitkausko – pernelyg dideli lūkesčiai.
„Pradėję investuoti žmonės kartais tikisi per metus padvigubinti savo kapitalą. Tačiau investavime labai svarbūs du dalykai – kiek pinigų galime skirti investavimui ir kiek laiko leidžiame jiems augti. Investuojant po 150 eurų per mėnesį, per 30 metų vien mūsų įmokos sudarytų 54 tūkst. eurų. O jeigu per šį laikotarpį pasiektume vidutinę 8 proc. metinę grąžą, galutinis kapitalas galėtų siekti apie 220 tūkst. eurų. Žinoma, tai hipotetinis skaičiavimas, ne garantuota grąža“, – aiškina T. Vitkauskas.
Pradedantiesiems investuotojams jis siūlo pirmiausia pasidomėti plačiai diversifikuotais biržoje prekiaujamais fondais (ETF), kurie leidžia vienu metu investuoti į šimtus ar net tūkstančius skirtingų įmonių. Pasirinkus platų rinkos indeksą sekantį fondą, pažymi T. Vitkauskas, nereikia nuolat stebėti kiekvienos įmonės naujienų, skaityti ataskaitų ar bandyti atspėti, kuri įmonė uždirbs didžiausią grąžą.
„Taip pat manau, kad šiandien per mažai kalbame ir apie investicinių paskyrų saugumą. Visada akcentuoju, kad prieš investuojant būtina pasirūpinti bazinėmis saugumo priemonėmis: įjungti dviejų veiksnių autentifikavimą, geriausia naudojant autentifikavimo programėlę arba prieigos raktus, saugoti prisijungimo duomenis ir gebėti atpažinti sukčiavimo schemas“, – pataria Kauno kolegijos lektorius.
Jis priduria, kad taip pat rekomenduojama vengti prisijungimų prie viešų „Wi-Fi“ tinklų – kartais didžiausią grėsmę kelia ne tai, kaip valdomi pinigai, o neatsargūs veiksmai, dėl kurių galima jų netekti.
„Mėgstu kartoti, kad pinigai patys savaime neatneša laimės. Tačiau jie suteikia laisvę ir galimybes rinktis, kiek aš noriu dirbti, su kuo noriu dirbti, nebijoti prarasti darbą ar būti pakeistam dirbtinio intelekto“, – įsitikinęs T. Vitkauskas.